


La guida in breve
Il Voluntary Standard, abbreviato VS, è un riferimento europeo per le informazioni di sostenibilità che un’impresa sceglie di comunicare. Per una PMI che non è soggetta agli obblighi di rendicontazione della CSRD, usarlo resta una scelta volontaria. Può però diventare utile quando clienti o banche chiedono dati ESG, oppure quando la direzione vuole organizzarli per conoscere meglio l’azienda.
Il VS 2026 prosegue il percorso del precedente VSME. Comprende un modulo di base e uno di approfondimento, con condizioni e semplificazioni da verificare per ciascun dato. Il punto è capire quali informazioni servono alla tua impresa e costruire una base attendibile che possa essere riutilizzata. Questa guida spiega l’evoluzione dello standard, il suo rapporto con le richieste della filiera, la soglia dei 10 dipendenti e il lavoro concreto necessario per applicarlo.
DALLA GUIDA AL TUO CASO
Vuoi capire subito se riguarda la tua impresa?
Puoi leggere l’approfondimento oppure esplorarlo con il tuo assistente AI. Il prompt lo guiderà a chiederti poche informazioni sull’azienda e a spiegarti quali parti sono più pertinenti al tuo caso: dalla richiesta di un cliente alla scelta dei dati da raccogliere.
Si apre una nuova scheda sul servizio scelto. Potrebbe essere necessario accedere o premere Invio per iniziare.
L’assistente potrebbe richiedere l’accesso al tuo account. Se non riesce a leggere la pagina, copia il prompt e incolla il testo dell’articolo nella chat. Le risposte aiutano a orientarsi; i punti normativi vanno confrontati con le fonti citate.
Leggi e copia il prompt
Uno standard comune per informazioni che spesso sono già in azienda
Una banca chiede informazioni sui consumi energetici. Un cliente invia un questionario sulla sostenibilità. Una gara richiede dati su personale, emissioni o gestione dei rifiuti. La PMI può trovarsi di fronte a queste richieste anche se non ha mai deciso di pubblicare un bilancio di sostenibilità.
Le informazioni sono spesso già presenti nelle bollette, nei documenti ambientali e nei sistemi amministrativi. Ma ciascun interlocutore può richiederle con un formato diverso, e l’impresa può non sapere quali dati usare, a quale periodo riferirli o chi debba controllarli.
Qui entra in gioco uno standard di rendicontazione: un insieme di indicazioni condivise su quali informazioni presentare e come descriverle. Il bilancio o report di sostenibilità è invece il documento con cui l’impresa racconta queste informazioni. Lo standard è il riferimento; il report è il risultato del lavoro. Non è una certificazione della sostenibilità dell’azienda.
La sigla ESG indica gli aspetti ambientali, sociali e di governo dell’impresa: per esempio energia e rifiuti, persone e condizioni di lavoro, organizzazione e comportamenti aziendali. Il VS aiuta a rendere le informazioni più comprensibili e confrontabili, senza eliminare la necessità di verificare che i dati siano corretti.
Il messaggio di questa guida è quindi concreto: prima di decidere quanto rendicontare, occorre capire per chi lo si fa, quali informazioni sono pertinenti e come produrle in modo attendibile. Da questa scelta dipendono il modulo da utilizzare, il lavoro iniziale e il valore del report negli anni successivi.
Perché il VS può riguardare anche una PMI senza obbligo di bilancio
Un conto è essere obbligati dalla legge a pubblicare informazioni di sostenibilità; un altro è ricevere una richiesta da un cliente o da una banca. Il carattere volontario del VS riguarda l’adozione dello standard: non significa che le informazioni ESG siano irrilevanti per i rapporti commerciali dell’impresa.
Nell’indagine 2024 del Forum per la Finanza Sostenibile, realizzata con BVA Doxa e Finlombarda su 513 PMI italiane con almeno tre addetti, il 64% ha dichiarato di aver ricevuto richieste di informazioni ESG nell’ultimo anno. Fra le imprese che le avevano ricevute, il 42% indicava i clienti, il 26% i fornitori e il 19% le banche. Le risposte sugli interlocutori erano multiple e hanno una base diversa da quella del 64%.
Le richieste ESG arrivano già alle PMI
Base: 513 PMI italiane, almeno 3 addetti
Chi formula le richieste? Base distinta: 321 imprese che le hanno ricevute. Risposta multipla.
| Clienti | 42% | |
| Fornitori | 26% | |
| Banche | 19% |
È un campione multisettoriale italiano: non permette di attribuire automaticamente quelle percentuali a ogni singolo comparto industriale. Mostra però che la richiesta di dati riguarda già molte PMI e arriva da più interlocutori. Una base informativa comune consente di rispondere a domande diverse senza ricostruire ogni volta le stesse informazioni.
Per una PMI industriale, questo può tradursi nella richiesta di un cliente che deve descrivere la propria filiera o di un intermediario che valuta i rischi. Il dato non dimostra che ogni impresa debba pubblicare un report completo: aiuta a comprendere perché valga la pena conoscere e organizzare le informazioni già disponibili.
Approfondimento: che cosa mostrano gli studi su filiere e credito
Anche gli acquisti delle grandi imprese rendono rilevante il tema. Nel Sustainable Procurement Barometer 2026 di EcoVadis e Accenture, il 98% dei responsabili acquisti intervistati aveva iniziato a integrare criteri ESG nei processi centrali. Lo studio riguarda un campione internazionale di circa 1.000 multinazionali e quasi 2.000 fornitori: descrive una direzione delle filiere, non una quota delle PMI italiane.
Per il credito, le linee guida EBA sulla gestione dei rischi ESG si applicano dall’11 gennaio 2026, con un anno aggiuntivo per gli enti piccoli e non complessi. Sono regole rivolte agli intermediari: aiutano a capire perché le banche considerano questi fattori nei propri processi di rischio.
Secondo l’ESG Outlook 2025 di CRIF, nelle osservazioni relative al 2024 le imprese finanziate con un profilo ESG elevato presentavano un tasso di default inferiore del 25,3% alla media. È un’associazione osservata fra profilo ESG e rischio: non dimostra che pubblicare un bilancio produca da solo un miglioramento del credito, né garantisce condizioni finanziarie migliori.
Questi studi riguardano popolazioni e fenomeni diversi. Sono un contesto per capire le richieste del mercato; non provano che adottare il VS o acquistare una consulenza generi automaticamente credito, contratti o vantaggi economici.
Le esigenze dell’impresa possono essere diverse. Un fornitore può voler rispondere in modo coerente ai clienti; una direzione può voler seguire consumi e indicatori nel tempo; un’azienda può voler comunicare il proprio percorso. La prima decisione consiste nel chiarire questa esigenza, evitando di raccogliere dati soltanto perché un modello contiene una casella.
Dal VSME al VS: l’evoluzione e le date da conoscere
La Corporate Sustainability Reporting Directive (CSRD), la direttiva europea sulla rendicontazione di sostenibilità delle imprese, ha rafforzato la rendicontazione di sostenibilità delle imprese soggette ai suoi obblighi. Le informazioni necessarie a queste imprese possono però coinvolgere anche clienti e fornitori di dimensioni inferiori. Da qui l’esigenza di un riferimento proporzionato per le PMI che scelgono di rendicontare.
EFRAG, l’organismo tecnico che supporta la Commissione europea nella preparazione degli standard di rendicontazione, ha consegnato il VSME, lo standard volontario precedente per le PMI, nel dicembre 2024. Il 30 luglio 2025 la Commissione europea ne ha raccomandato l’utilizzo. Nel 2026 il percorso è proseguito con il Voluntary Standard contenuto nel regolamento delegato (UE) 2026/1560, adottato il 3 luglio, pubblicato il 21 settembre ed entrato in vigore il 24 settembre. Il testo dell’Allegato I è il riferimento attuale per questa guida.
Lo standard rimane volontario per le imprese che non sono soggette alla rendicontazione obbligatoria CSRD. Il regolamento contiene anche un limite alle richieste di informazioni nella catena del valore: l’articolo 3 si applica agli esercizi che iniziano dal 1° gennaio 2027, per le imprese fino a 1.000 dipendenti nel suo perimetro. Il riferimento è l’Allegato II. Questo limite riguarda le richieste funzionali alla rendicontazione CSRD: non è un divieto generale di ogni richiesta ESG, né elimina automaticamente tutti i questionari bancari o commerciali.
Per l’impresa ci sono quindi due domande distinte: quali informazioni conviene organizzare per conoscere e comunicare la propria sostenibilità? E quale perimetro si applica a una specifica richiesta ricevuta?
VSME significa Voluntary Sustainability Reporting Standard for non-listed SMEs: lo standard volontario precedente rivolto alle PMI non quotate. Nella guida usiamo VS per il riferimento del 2026. Le due sigle indicano tappe dello stesso percorso; il passaggio richiede di controllare i contenuti, non soltanto di cambiare il nome del documento.
Il VS si articola in un modulo di base e uno di approfondimento
Il Basic Module, cioè modulo di base, organizza le informazioni essenziali previste dallo standard. Comprende, fra gli altri temi, informazioni sull’impresa, energia ed emissioni, acqua, rifiuti e personale. Il Comprehensive Module, cioè modulo di approfondimento, aggiunge informazioni ulteriori, per esempio su strategia, rischi climatici e altri aspetti richiesti dai suoi contenuti. Non è un livello da scegliere automaticamente perché sembra più completo.
Il Comprehensive presuppone il Basic. Lo standard distingue l’opzione A, relativa al Basic, dall’opzione B, che comprende entrambi. Se un’impresa utilizza il Basic e aggiunge solo alcune informazioni del Comprehensive, quella selezione non equivale all’applicazione completa dell’opzione B.
La scelta va collegata all’obiettivo del report. Una richiesta circoscritta di un cliente può richiedere una lettura diversa da un progetto di comunicazione più ampio. Occorre confrontare ciò che l’interlocutore chiede con il contenuto dello standard e con la capacità dell’azienda di produrre le informazioni: non esiste una risposta identica per tutte le PMI.
Inoltre, «applicare un modulo» non significa che ogni dato abbia sempre le stesse condizioni. Lo standard contiene indicazioni sull’applicabilità delle informazioni e trattamenti legati alla dimensione dell’impresa. Una di queste distinzioni riguarda le aziende fino a 10 dipendenti.
Applicare il VS significa rendere coerenti dati, persone e periodo di riferimento
Immaginiamo una manifattura con 45 dipendenti, uno stabilimento produttivo e un magazzino, alla quale un cliente chieda informazioni su energia, emissioni e personale. È un esempio ipotetico. L’azienda ha già molti documenti: il lavoro è trasformarli in informazioni riferite alla stessa impresa e allo stesso periodo, con un metodo comprensibile.
Il perimetro indica quali attività e sedi sono comprese nei dati presentati. Se le bollette riguardano soltanto lo stabilimento, mentre il report descrive anche il magazzino, occorre affrontare quella differenza. Allo stesso modo, dati del personale aggiornati a un mese e consumi riferiti all’anno non sono automaticamente confrontabili.
Le fonti disponibili vanno controllate prima di diventare indicatori
Una bolletta può contenere consumi effettivi, stime e conguagli. Va verificato il periodo a cui si riferisce e quali sedi copre. In un esempio ipotetico, 240.000 kWh corrispondono a 240 MWh: la conversione è semplice, ma è utile soltanto se il consumo appartiene al perimetro corretto.
Se il magazzino condivide un contatore con altre attività, serve un criterio di attribuzione documentato. La guida non obbligatoria EFRAG contempla metodi di stima, per esempio sulla base della superficie o di una ripartizione contrattuale dei costi. Il metodo deve essere appropriato al caso e spiegato, senza far passare una stima per una misurazione diretta.
Anche consumi energetici ed emissioni di gas a effetto serra, o GHG, sono grandezze diverse. L’energia descrive quanto si consuma; le emissioni esprimono i gas a effetto serra associati alle attività considerate. Per calcolarle servono metodi, confini e fattori di emissione coerenti. I dati di partenza vanno quindi organizzati prima di compilare il risultato.
Nell’indagine BEI EIBIS 2025 per l’Italia, il 22% delle PMI dichiarava di fissare e monitorare obiettivi sulle emissioni GHG, contro il 52% delle grandi imprese. Il 35% delle PMI aveva svolto audit energetici negli ultimi tre anni, contro il 69% delle grandi. Qui le PMI hanno da 5 a 249 addetti.
Misurare resta un passaggio da consolidare
Italia, EIBIS 2025 · PMI: 5–249 addetti · grandi imprese: almeno 250
Obiettivi di emissioni GHG fissati e monitorati
| PMI | 22% | |
| Grandi imprese | 52% |
Audit energetici negli ultimi tre anni
| PMI | 35% | |
| Grandi imprese | 69% |
Basi valide: obiettivi GHG, 469 PMI e 117 grandi; audit, 471 PMI e 114 grandi. Percentuali ponderate.
Un audit energetico, cioè un’analisi dei consumi e delle possibilità di miglioramento, non coincide con la rendicontazione VS. Può fornire informazioni utili, ma un indicatore del report non sostituisce l’analisi di una macchina o di un processo quando occorre decidere un intervento. Il livello di dettaglio deve rispondere alla decisione che l’impresa vuole prendere.
Un’informazione non applicabile è diversa da un dato mancante
La formula «se applicabile» richiede una verifica della situazione dell’impresa. Per B5, la voce del Basic relativa alla biodiversità, occorre identificare i siti nelle aree sensibili sotto questo profilo o in prossimità di esse e indicare i nomi delle aree. Non avere svolto la verifica non basta a concludere che la voce non sia applicabile.
È utile distinguere un dato disponibile e controllato, un dato da recuperare e un’informazione non applicabile. Per il dato da recuperare si individuano responsabile, fonte e scadenza; per l’informazione non applicabile si conserva la motivazione. Le stime si usano dove ammesse, dichiarando metodo e ipotesi.
| Informazione | Fonte | Responsabile | Controllo |
|---|---|---|---|
| Energia | Bollette e contatori | Referente raccolta dati | Periodo, sedi, conguagli e completezza |
| Rifiuti | Documentazione e registrazioni ambientali | Referente ambiente | Quantità, classificazione e destinazione |
| Personale | Registri e sistemi HR | Amministrazione / HR | Periodo e criteri di conteggio |
Questa organizzazione rende possibile ricontrollare un valore, correggere una differenza e aggiornare il report. Senza fonti e criteri conservati, anche un documento ben scritto può diventare difficile da mantenere nel tempo.
Il primo anno richiede più lavoro perché si costruisce il metodo
A questo punto è più chiaro perché il primo anno sia diverso dai successivi. Non si tratta soltanto di scrivere un documento: bisogna trovare le fonti, definire il perimetro, concordare i criteri, assegnare responsabilità e individuare le informazioni mancanti. Negli aggiornamenti successivi quella base può essere riutilizzata, controllando dati nuovi e cambiamenti dell’impresa.
Il documento di lavoro della Commissione europea SWD(2026)500 riporta stime ex ante, cioè valutazioni formulate prima dell’applicazione, basate sull’analisi costi-benefici del VSME. Per le imprese con meno di 20 dipendenti, il Basic è stimato fra 3.500 e 4.500 euro nel primo anno e fra 2.000 e 2.300 negli anni ricorrenti. Per la classe 20–250 dipendenti, gli intervalli sono rispettivamente 7.500–12.800 e 3.500–6.000 euro.
Il primo anno costa di più: si costruisce il metodo
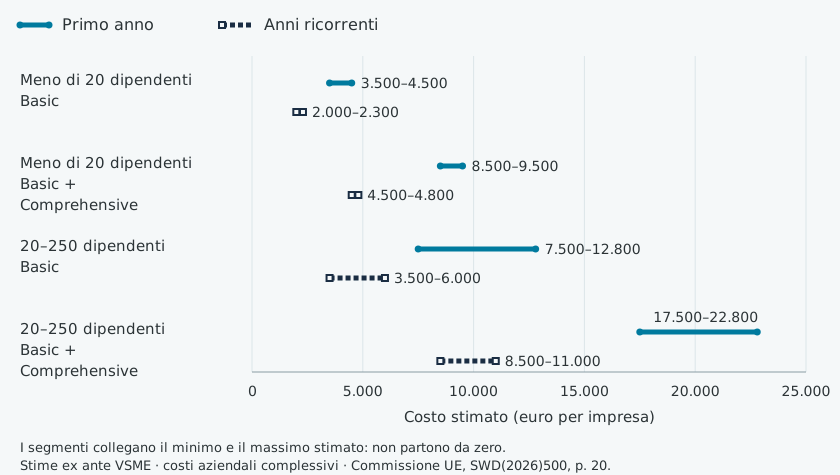
Su schermi piccoli, scorri il grafico orizzontalmente per leggere tutte le categorie e i valori.
| Dimensione e moduli | Primo anno | Ricorrenti |
|---|---|---|
| Meno di 20 · Basic | 3.500–4.500 | 2.000–2.300 |
| Meno di 20 · Basic + Comprehensive | 8.500–9.500 | 4.500–4.800 |
| 20–250 · Basic | 7.500–12.800 | 3.500–6.000 |
| 20–250 · Basic + Comprehensive | 17.500–22.800 | 8.500–11.000 |
Questi valori sono costi complessivi aziendali stimati, non preventivi di consulenza né prezzi Open. Gli intervalli non sono intervalli di confidenza statistica e non vanno estesi alle imprese fra 250 e 1.000 dipendenti. Aiutano a comprendere il peso del lavoro iniziale; il costo del caso concreto dipende dal perimetro e dall’organizzazione dell’impresa.
Un modello VSME esistente va verificato prima di essere riutilizzato
Chi ha già lavorato con il VSME non deve considerare inutili i dati raccolti. Deve però confrontare il modello con il VS 2026: collocazione delle informazioni e condizioni possono essere cambiate. Tre esempi rendono visibile il tipo di verifica necessario.
Il titolo del documento è soltanto il punto di partenza. Cambiare VSME in VS non aggiorna istruzioni, condizioni e dichiarazioni di applicazione. Serve una lettura delle singole voci, conservando la distinzione fra dati richiesti e informazioni aggiuntive.
Il turnover del personale cambia collocazione. Il turnover indica il ricambio del personale. Nel VSME precedente era in B8, paragrafo 40, per imprese con almeno 50 dipendenti. Nel VS è nel Comprehensive, C5, paragrafo 58, con comunicazione volontaria per imprese fino a 10 dipendenti. Il dato già disponibile può restare utile, ma la struttura del modello va aggiornata.
La voce biodiversità cambia il contenuto da comunicare. Il precedente B5 chiedeva numero e superficie dei siti interessati. Il VS richiede di identificare i siti nelle aree sensibili o in prossimità di esse e indicare i nomi delle aree. Informazioni aggiuntive possono essere conservate, purché distinte da ciò che lo standard attuale richiede.
Questi esempi non costituiscono una verifica completa di migrazione.
Il risultato utile è una base di informazioni che l’impresa sa spiegare e aggiornare
Il VS fornisce un riferimento comune; l’impresa deve scegliere come utilizzarlo in relazione alle proprie esigenze. Il risultato utile non si misura soltanto nelle pagine del report: si riconosce quando l’azienda sa che cosa descrivono i dati, dove trovarli, chi li controlla e come aggiornarli.
È questo il filo che collega la scelta del modulo, le semplificazioni, la raccolta delle fonti e il lavoro del primo anno. Un’applicazione proporzionata rende più chiara la comunicazione con gli interlocutori e permette di rileggere le informazioni nel tempo, senza attribuire al report benefici che dipendono da altri fattori.
Partire dalle informazioni che l’impresa possiede già
Nel nostro percorso per il bilancio di sostenibilità partiamo dalle fonti aziendali: documenti, registrazioni ed estrazioni dai sistemi. Organizziamo i dati, ne controlliamo completezza e coerenza e individuiamo le informazioni ancora da integrare. L’obiettivo è costruire un report e una base aggiornabile, con indicatori che possano essere riletti negli anni.
La prima domanda da porci è concreta: se domani un cliente chiedesse i nostri dati di sostenibilità, sapremmo dove trovarli, chi li ha verificati e a quale periodo si riferiscono?
Le domande frequenti sul VS
Il VS è obbligatorio per tutte le PMI?
No. Per le imprese non soggette agli obblighi di rendicontazione CSRD, l’adozione resta volontaria. Una richiesta da un cliente o da una banca è una questione diversa, da valutare per scopo e perimetro.
VS e VSME indicano lo stesso documento?
Il VS 2026 prosegue il percorso del VSME precedente, ma i testi non vanno trattati come identici. Un modello già utilizzato richiede la verifica delle singole informazioni e delle loro condizioni.
Con otto dipendenti posso ignorare tutto il Basic?
No. La soglia fino a 10 dipendenti riguarda specifiche informazioni rese volontarie, non un’esenzione complessiva dal Basic. Le condizioni vanno lette nelle rispettive voci.
Devo sempre scegliere anche il Comprehensive?
No. L’opzione A riguarda il Basic; l’opzione B comprende Basic e Comprehensive. La scelta dipende dall’obiettivo e dalle informazioni da comunicare. Selezionare alcune informazioni aggiuntive non equivale all’applicazione completa dell’opzione B.
Dal 2027 i clienti non potranno più chiedere dati ESG?
Il limite previsto dall’articolo 3 riguarda richieste funzionali alla rendicontazione CSRD, nel suo perimetro, per esercizi che iniziano dal 1° gennaio 2027. Non è un divieto generale di ogni questionario ESG. Occorre confrontare la richiesta con l’Allegato II e verificare il contesto.


